
Banques plus sélectives
Critères d'emprunt resserrés et délais allongés, même pour de bons dossiers. Les banques françaises limitent leur risque avec un ratio d'endettement maximal de 35 %.
Placement privé · Expertise depuis 2009
Découvrez ici comment, à partir de 20 000 €, vous pouvez obtenir une rentabilité de 10 % bruts par an, capital sécurisé, de façon totalement transparente et légale.
Capital protégé par hypothèque de premier rang · Acte notarié · Dès 20 000 €
Nous accompagnons nos clients depuis 2009.
Pourquoi maintenant
Quatre évidences qui expliquent la recherche de solutions alternatives, côté épargnants comme côté emprunteurs.
Critères d'emprunt resserrés et délais allongés, même pour de bons dossiers. Les banques françaises limitent leur risque avec un ratio d'endettement maximal de 35 %.
La Bourse reste imprévisible. Beaucoup d'épargnants cherchent de la visibilité et des rendements prévisibles, décorrélés des marchés.
Fonds en euros de l'assurance-vie : entre 2,3 % et 3,1 % brut par an. Livrets réglementés et LEP : plafonnés, avec un rendement qui suit l'inflation sans la dépasser.
La location directe supporte fiscalité, travaux et gestion locative. Le prêt privé ne demande ni locataire, ni entretien, ni gestion au quotidien.
Le placement
Depuis 2021, les banques prêtent difficilement, même à de bons profils. Le prêt privé propose une alternative : un investisseur prête de l'argent à un propriétaire qui a besoin de trésorerie rapide, sans vendre son bien.
En garantie, le bien est donné en hypothèque au profit de l'investisseur. La solution est gagnant-gagnant : l'emprunteur se finance vite, l'investisseur place son argent avec de solides garanties.
Tout investissement comporte un risque de perte en capital.
Le collatéral
Des biens d'exception sur la Côte d'Azur : villas, appartements de prestige, terrains constructibles. C'est ce patrimoine réel, évalué et hypothéqué chez le notaire, qui protège la créance de l'investisseur.
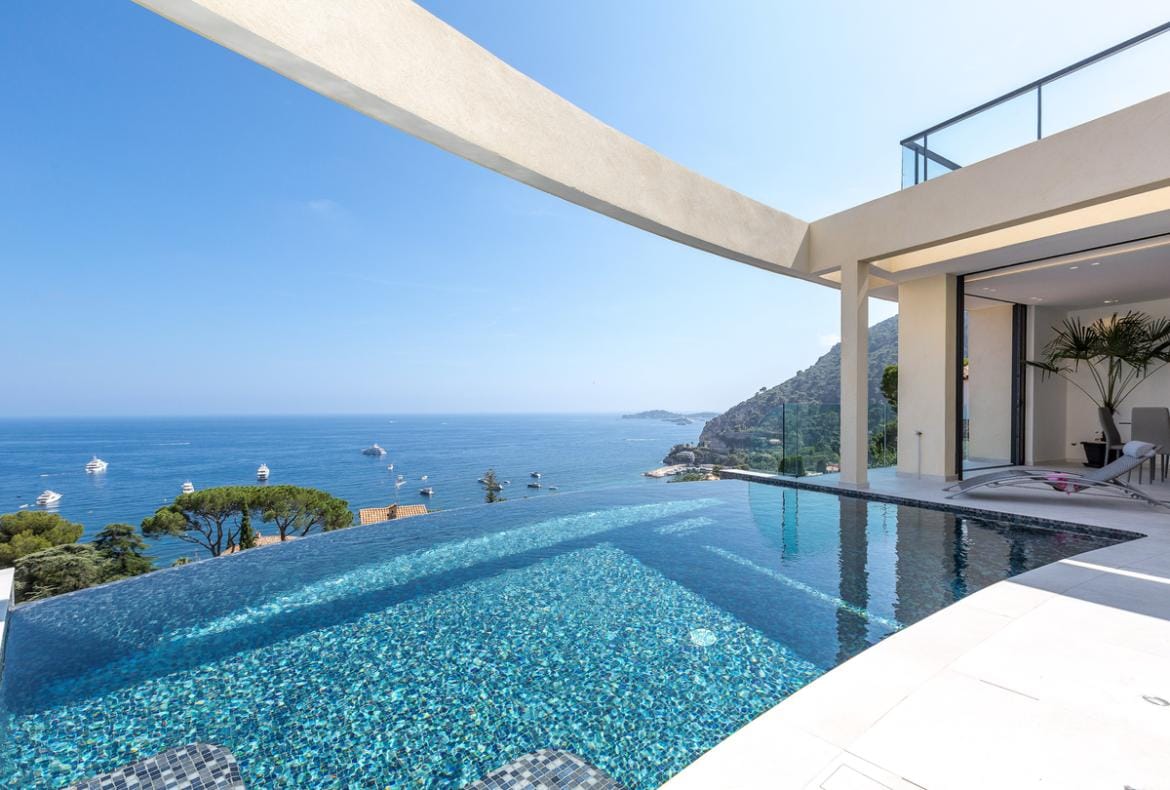
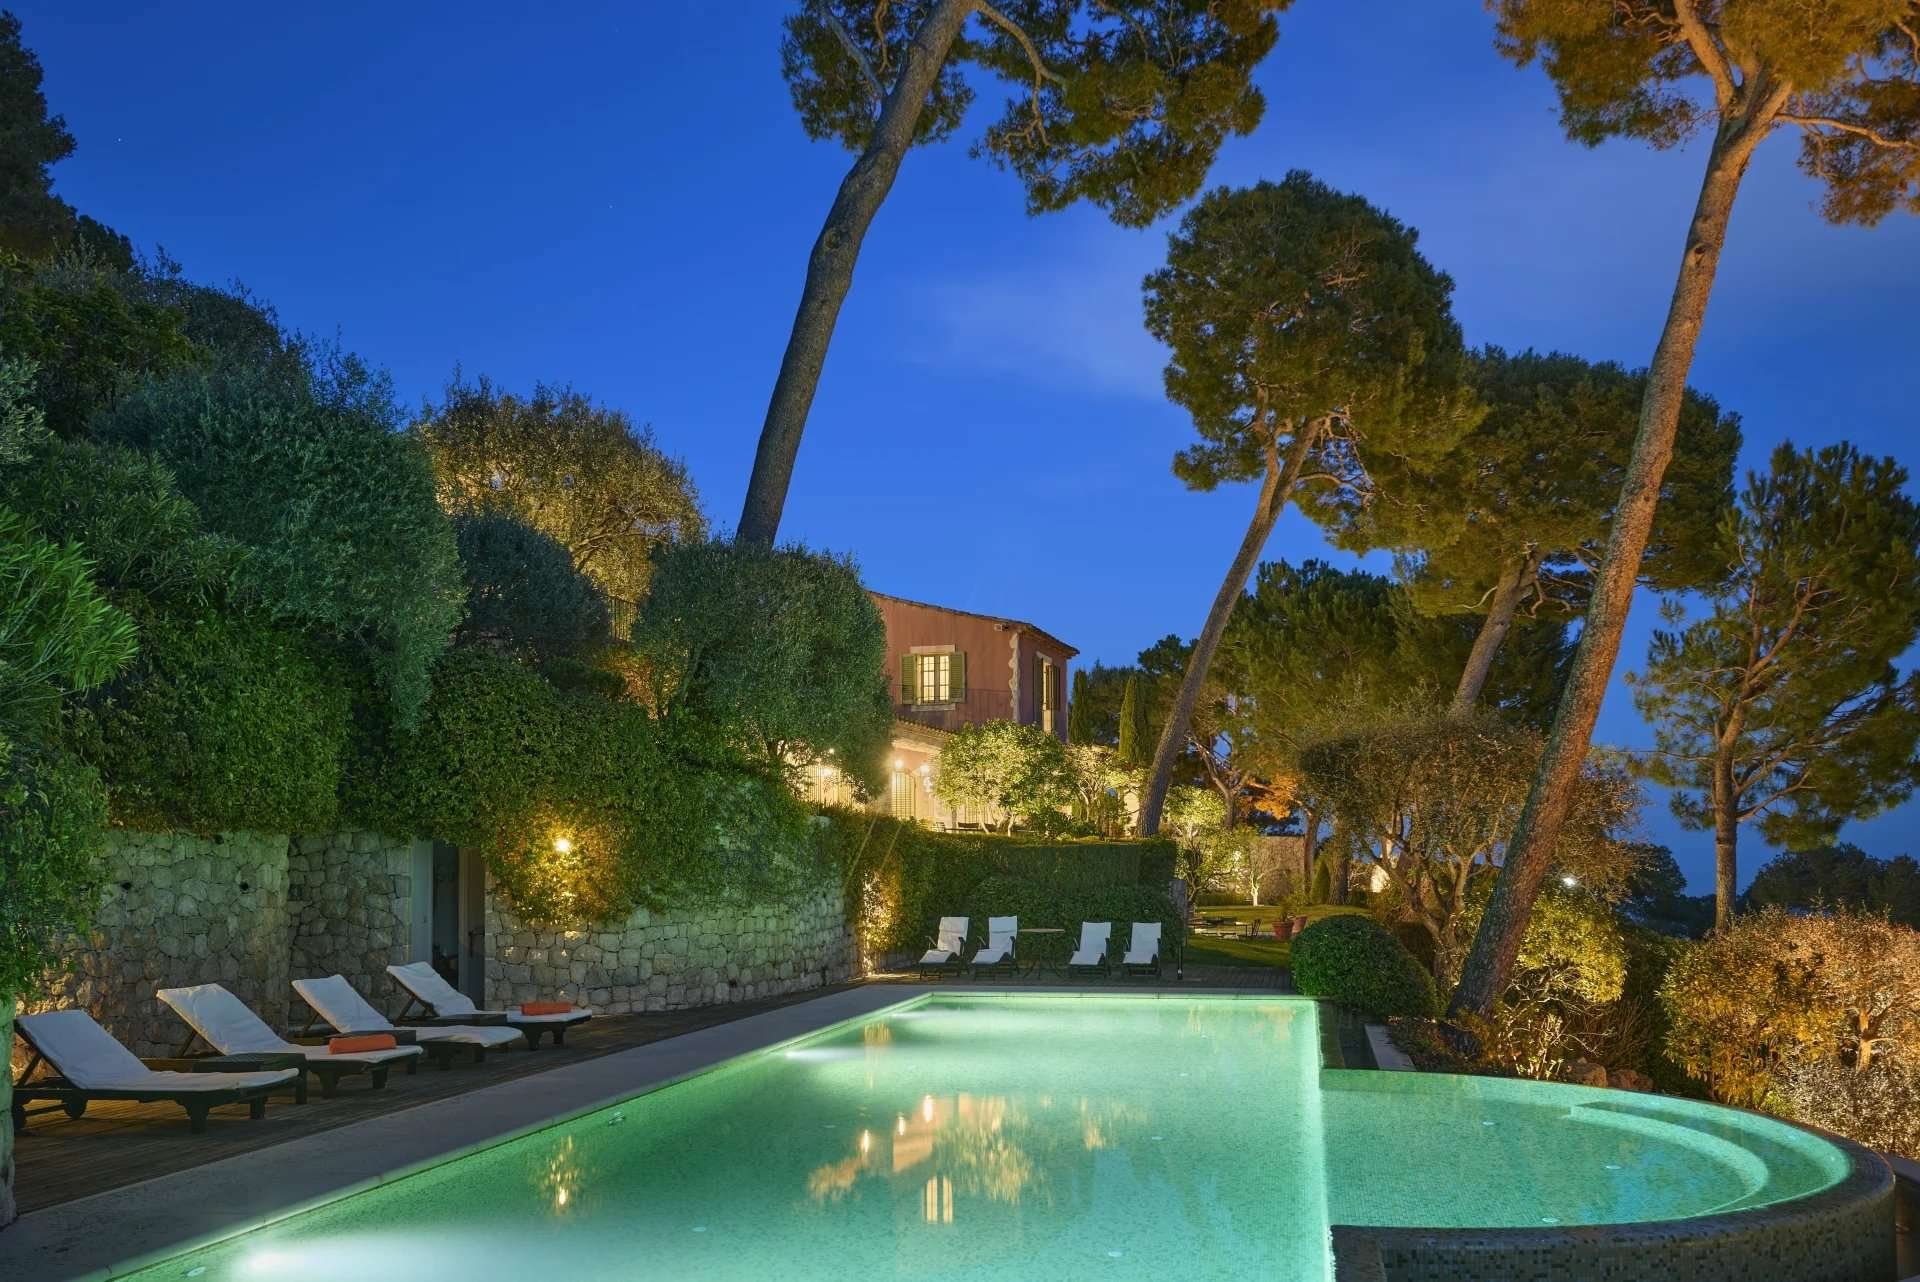
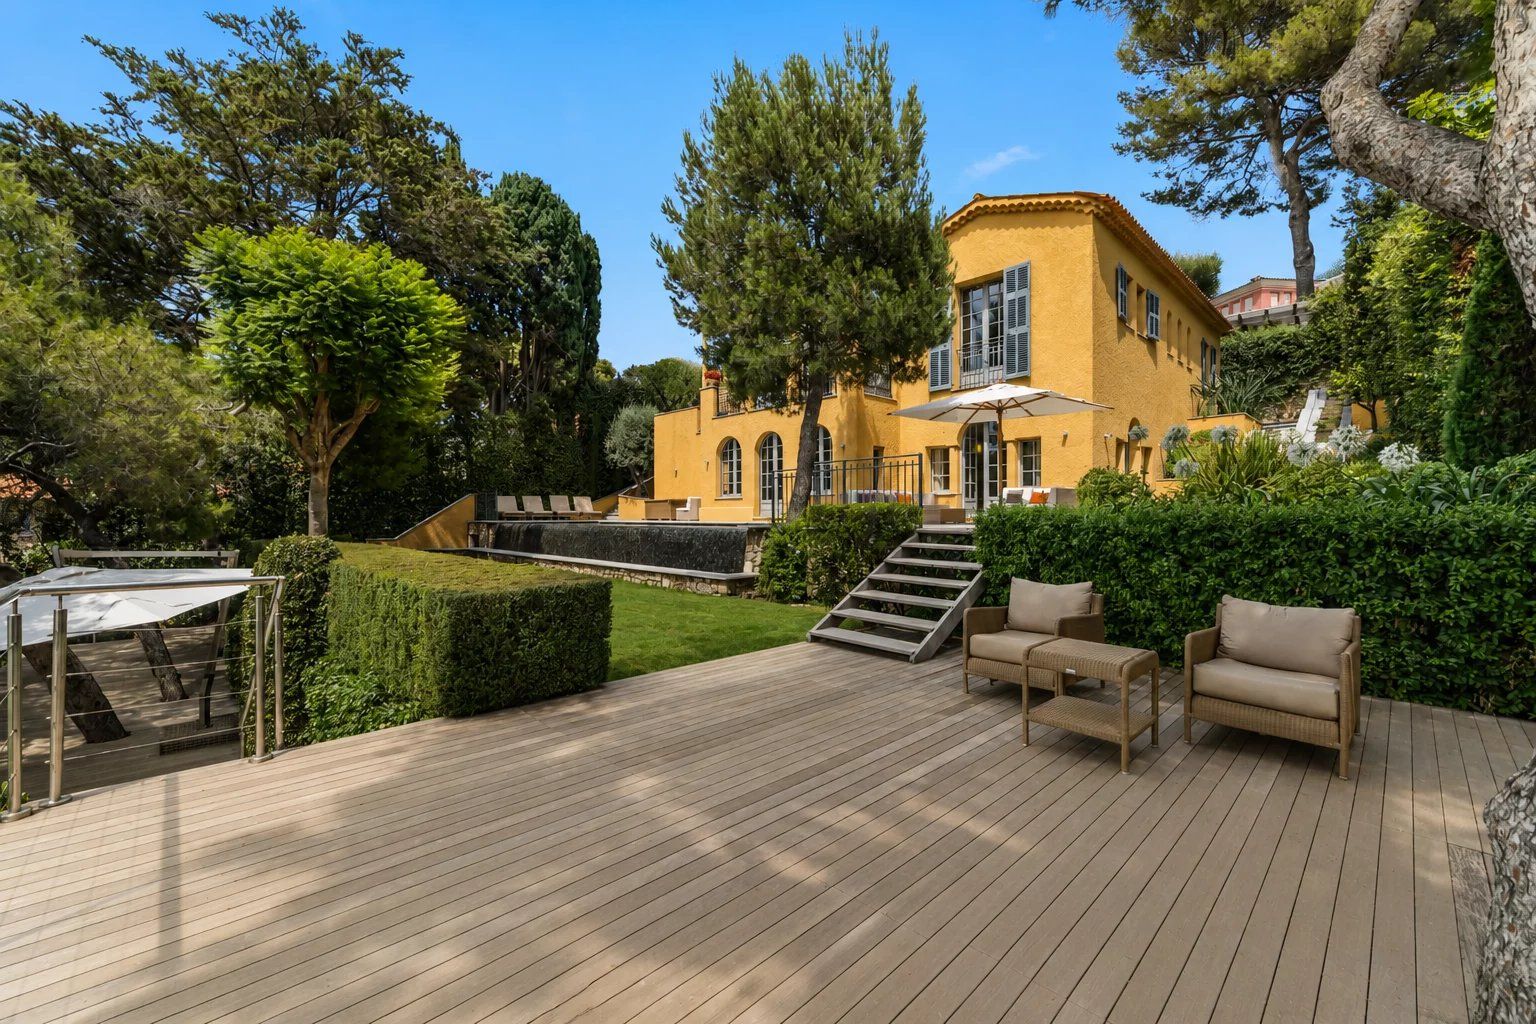
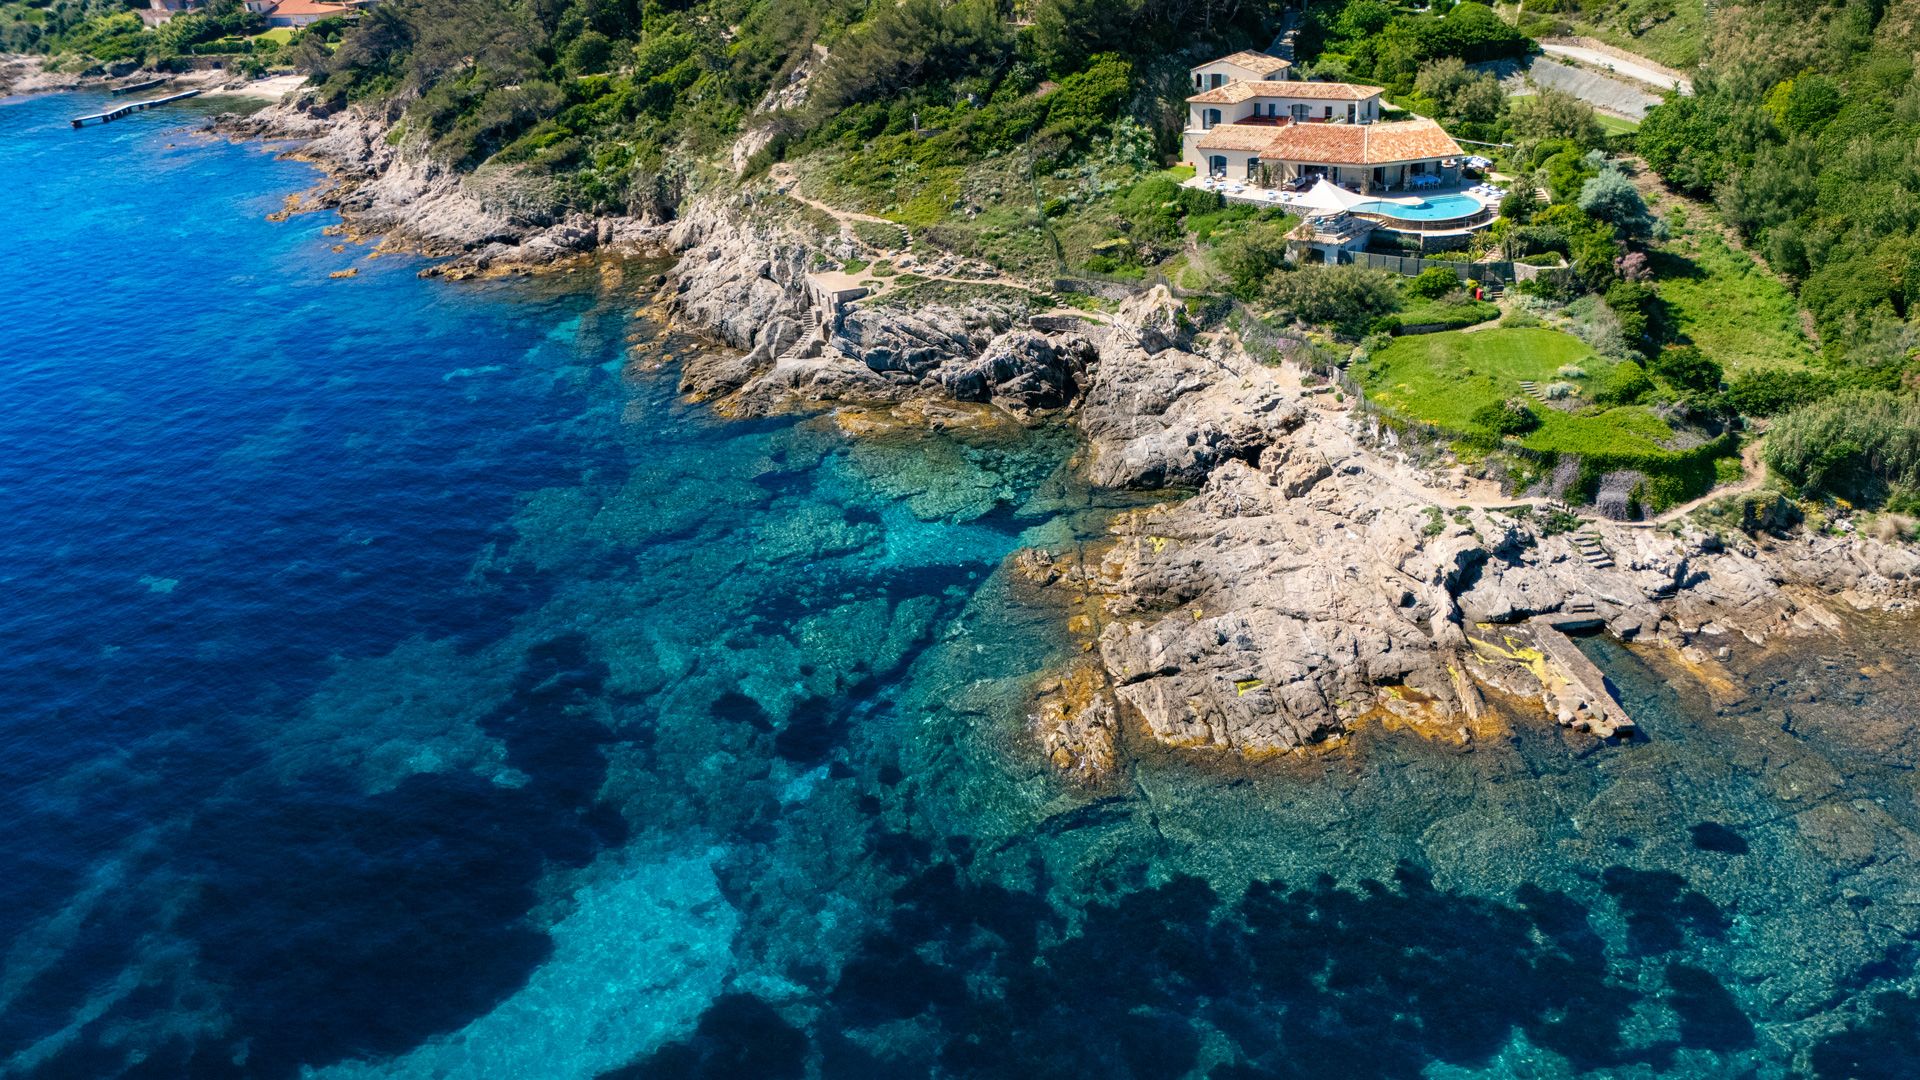
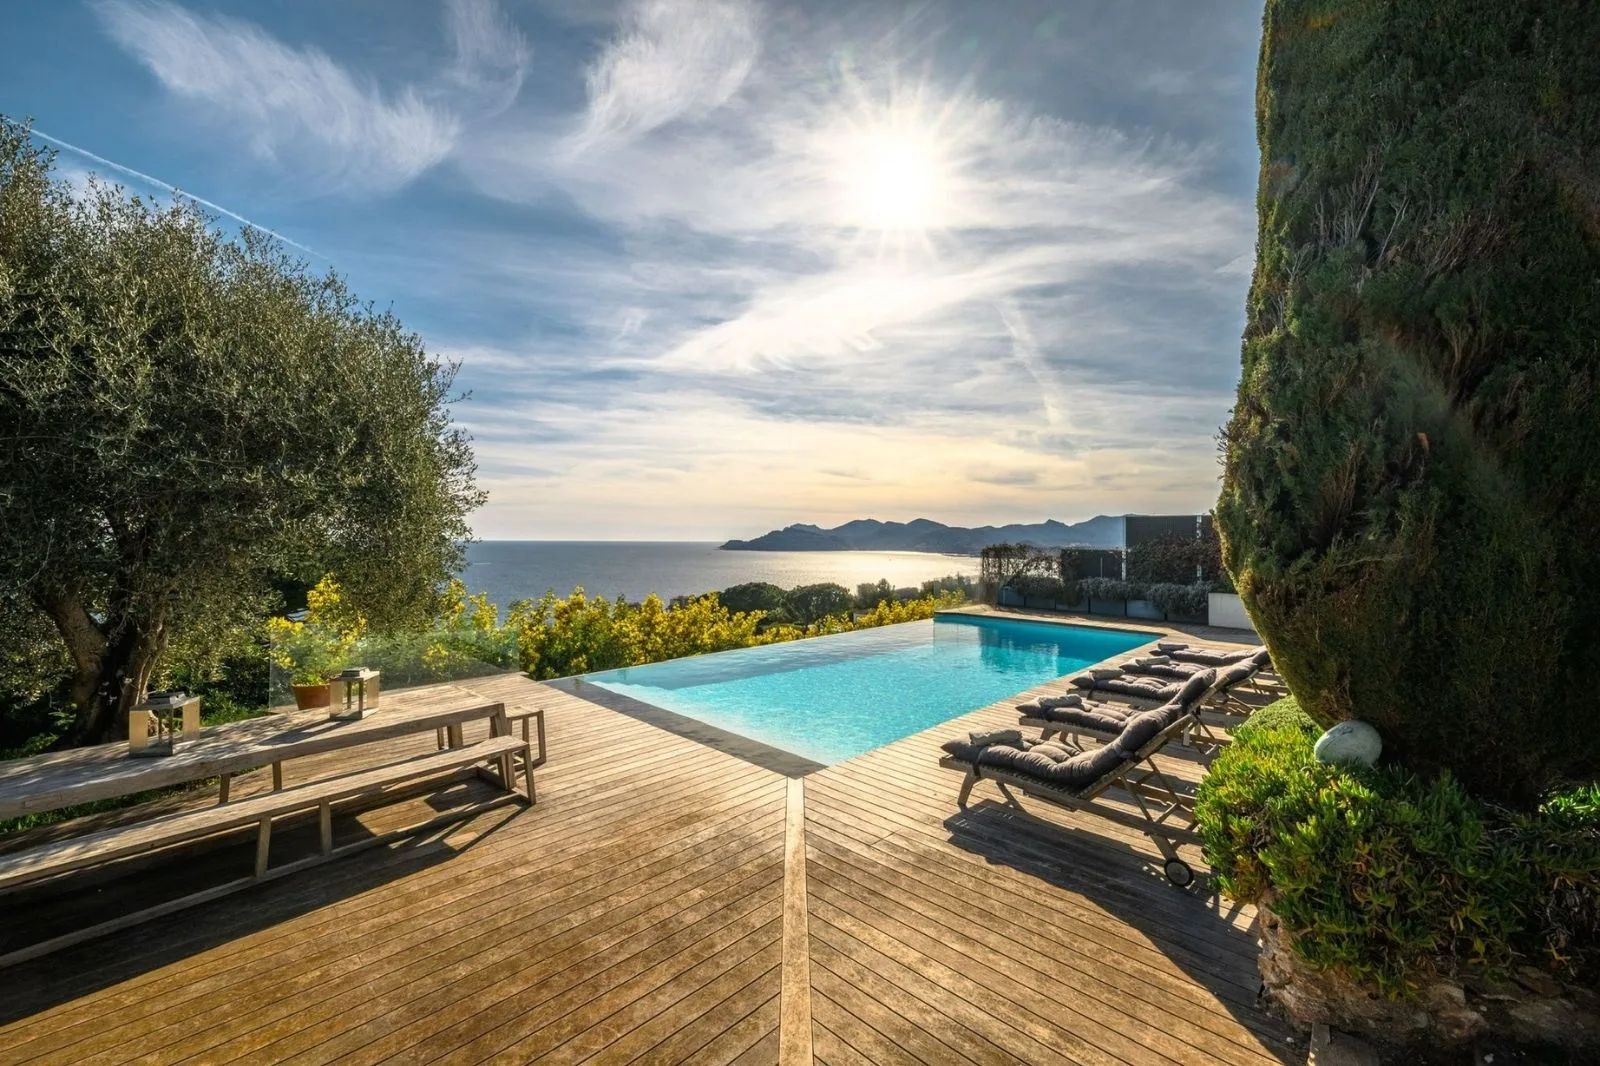
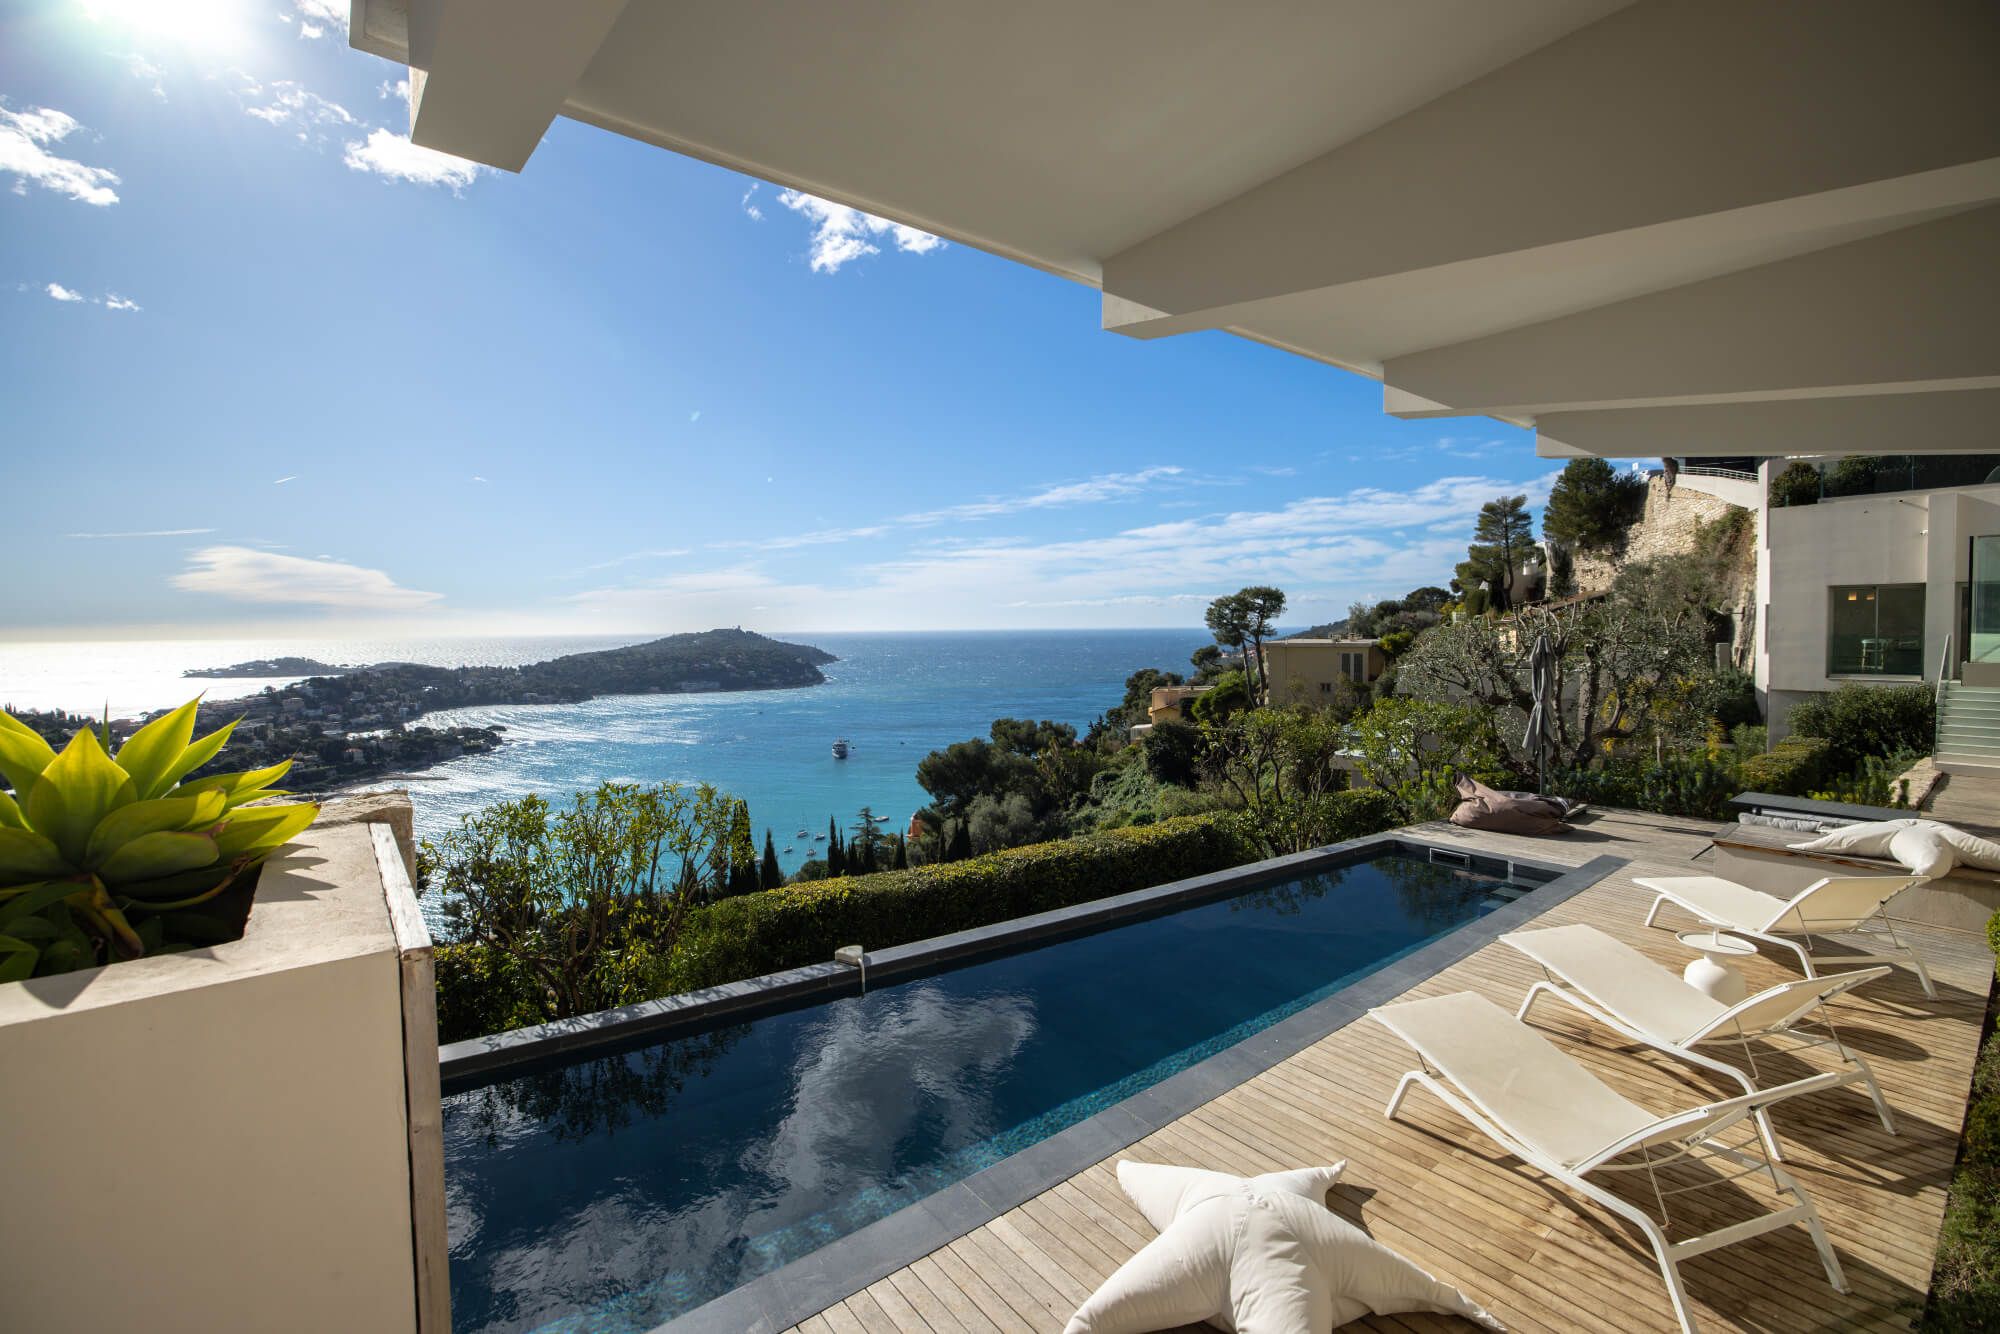
Photographies d'illustration représentatives du type de biens pouvant servir de garantie hypothécaire. Elles ne correspondent pas nécessairement aux dossiers en cours.
La mécanique
À chaque échéance, vous récupérez votre capital et les intérêts déjà perçus. Si vous réinvestissez, la progression s'accélère : c'est l'effet des intérêts composés.
Comparatif
Ordres de grandeur indicatifs, hors fiscalité et hors frais, pour situer le 10 % brut annuel du prêt privé.
Lecture : le prêt privé ne relève pas de la même classe d'actif qu'un livret ou un fonds en euros. Son rendement supérieur rémunère un risque de crédit et d'illiquidité, décrit plus bas.
Fonctionnement
Un parcours cadré, documenté, avec un acte authentique à chaque étape clé.
Nous échangeons sur votre situation, votre horizon d'investissement et votre capacité à immobiliser 20 000 € minimum.
Bien financé, estimation, ratio prêt/valeur, profil de l'emprunteur : chaque opération est présentée avant tout engagement.
Vérification des pièces, de la valeur du bien et de la capacité de remboursement de l'emprunteur.
Acte authentique de prêt et inscription hypothécaire au profit de l'investisseur.
Les fonds sont versés et les intérêts de toute la période sont payés d'avance.
À l'échéance, le capital est remboursé. Un suivi est assuré jusqu'à la mainlevée de l'hypothèque.
Sécurité
Le capital est protégé par une sûreté réelle, pas par une promesse commerciale.
Contrairement à un prêt classique, un prêt notarié vaut titre exécutoire : il permet une procédure de saisie sans nouveau jugement sur le fond de la créance.
La créance est garantie par une hypothèque inscrite sur un bien immobilier identifié, et non par la seule signature de l'emprunteur.
Le rendement ne dépend pas de l'issue de l'opération : les intérêts de la période sont encaissés dès la mise à disposition des fonds.
Une durée de 1 à 2 ans limite l'exposition aux cycles immobiliers et permet de replanifier régulièrement votre allocation.
Chaque opération est étudiée sur la valeur du bien, la quotité financée et la solvabilité de l'emprunteur avant d'être proposée.
Acte, inscription hypothécaire, déblocage des fonds et mainlevée sont documentés et archivés chez le notaire.
Transparence
Un investisseur averti est un investisseur qui décide en connaissance de cause.
Si l'emprunteur cesse de payer, l'investisseur doit engager la procédure de recouvrement. Le capital et les intérêts ne sont alors récupérés qu'au terme du processus, pas à la date d'échéance prévue.
La vente du bien hypothéqué suppose une procédure judiciaire. Le titre exécutoire accélère les choses, mais la mise à prix, les frais de procédure et les délais de vente peuvent peser sur le montant finalement récupéré.
La valeur du bien peut baisser entre la signature et une éventuelle réalisation. Si le produit de la vente est inférieur à la créance, l'écart reste à la charge de l'investisseur.
Le capital est immobilisé sur toute la durée du prêt, de 1 à 2 ans. Il n'existe pas de marché secondaire permettant de revendre sa créance avant l'échéance.
Frais notariés, frais d'inscription hypothécaire, frais de procédure et pénalités éventuelles réduisent la rentabilité réelle d'une opération qui se déroule mal. Ils sont détaillés dans chaque dossier.
En cas de défaillance combinée à une baisse marquée du marché, une perte en capital demeure possible. N'investissez que des sommes dont vous n'avez pas besoin à court terme.
Opportunités concrètes
Quatre opérations de prêt notarié, à capital sécurisé et intérêts garantis. Même mécanisme partout : un montant, une durée courte, 10 % brut par an, et une hypothèque réelle en face.
Sécurisé
Tourrettes-sur-Loup
Prêt notarié · bien immobilier
150 000 €
Montant du prêt
Hypothèque sur un bien évalué 2,69 M€
Sécurisé
Gorbio
Prêt notarié · bien immobilier
300 000 €
Montant du prêt
Hypothèques pour 1,6 M€
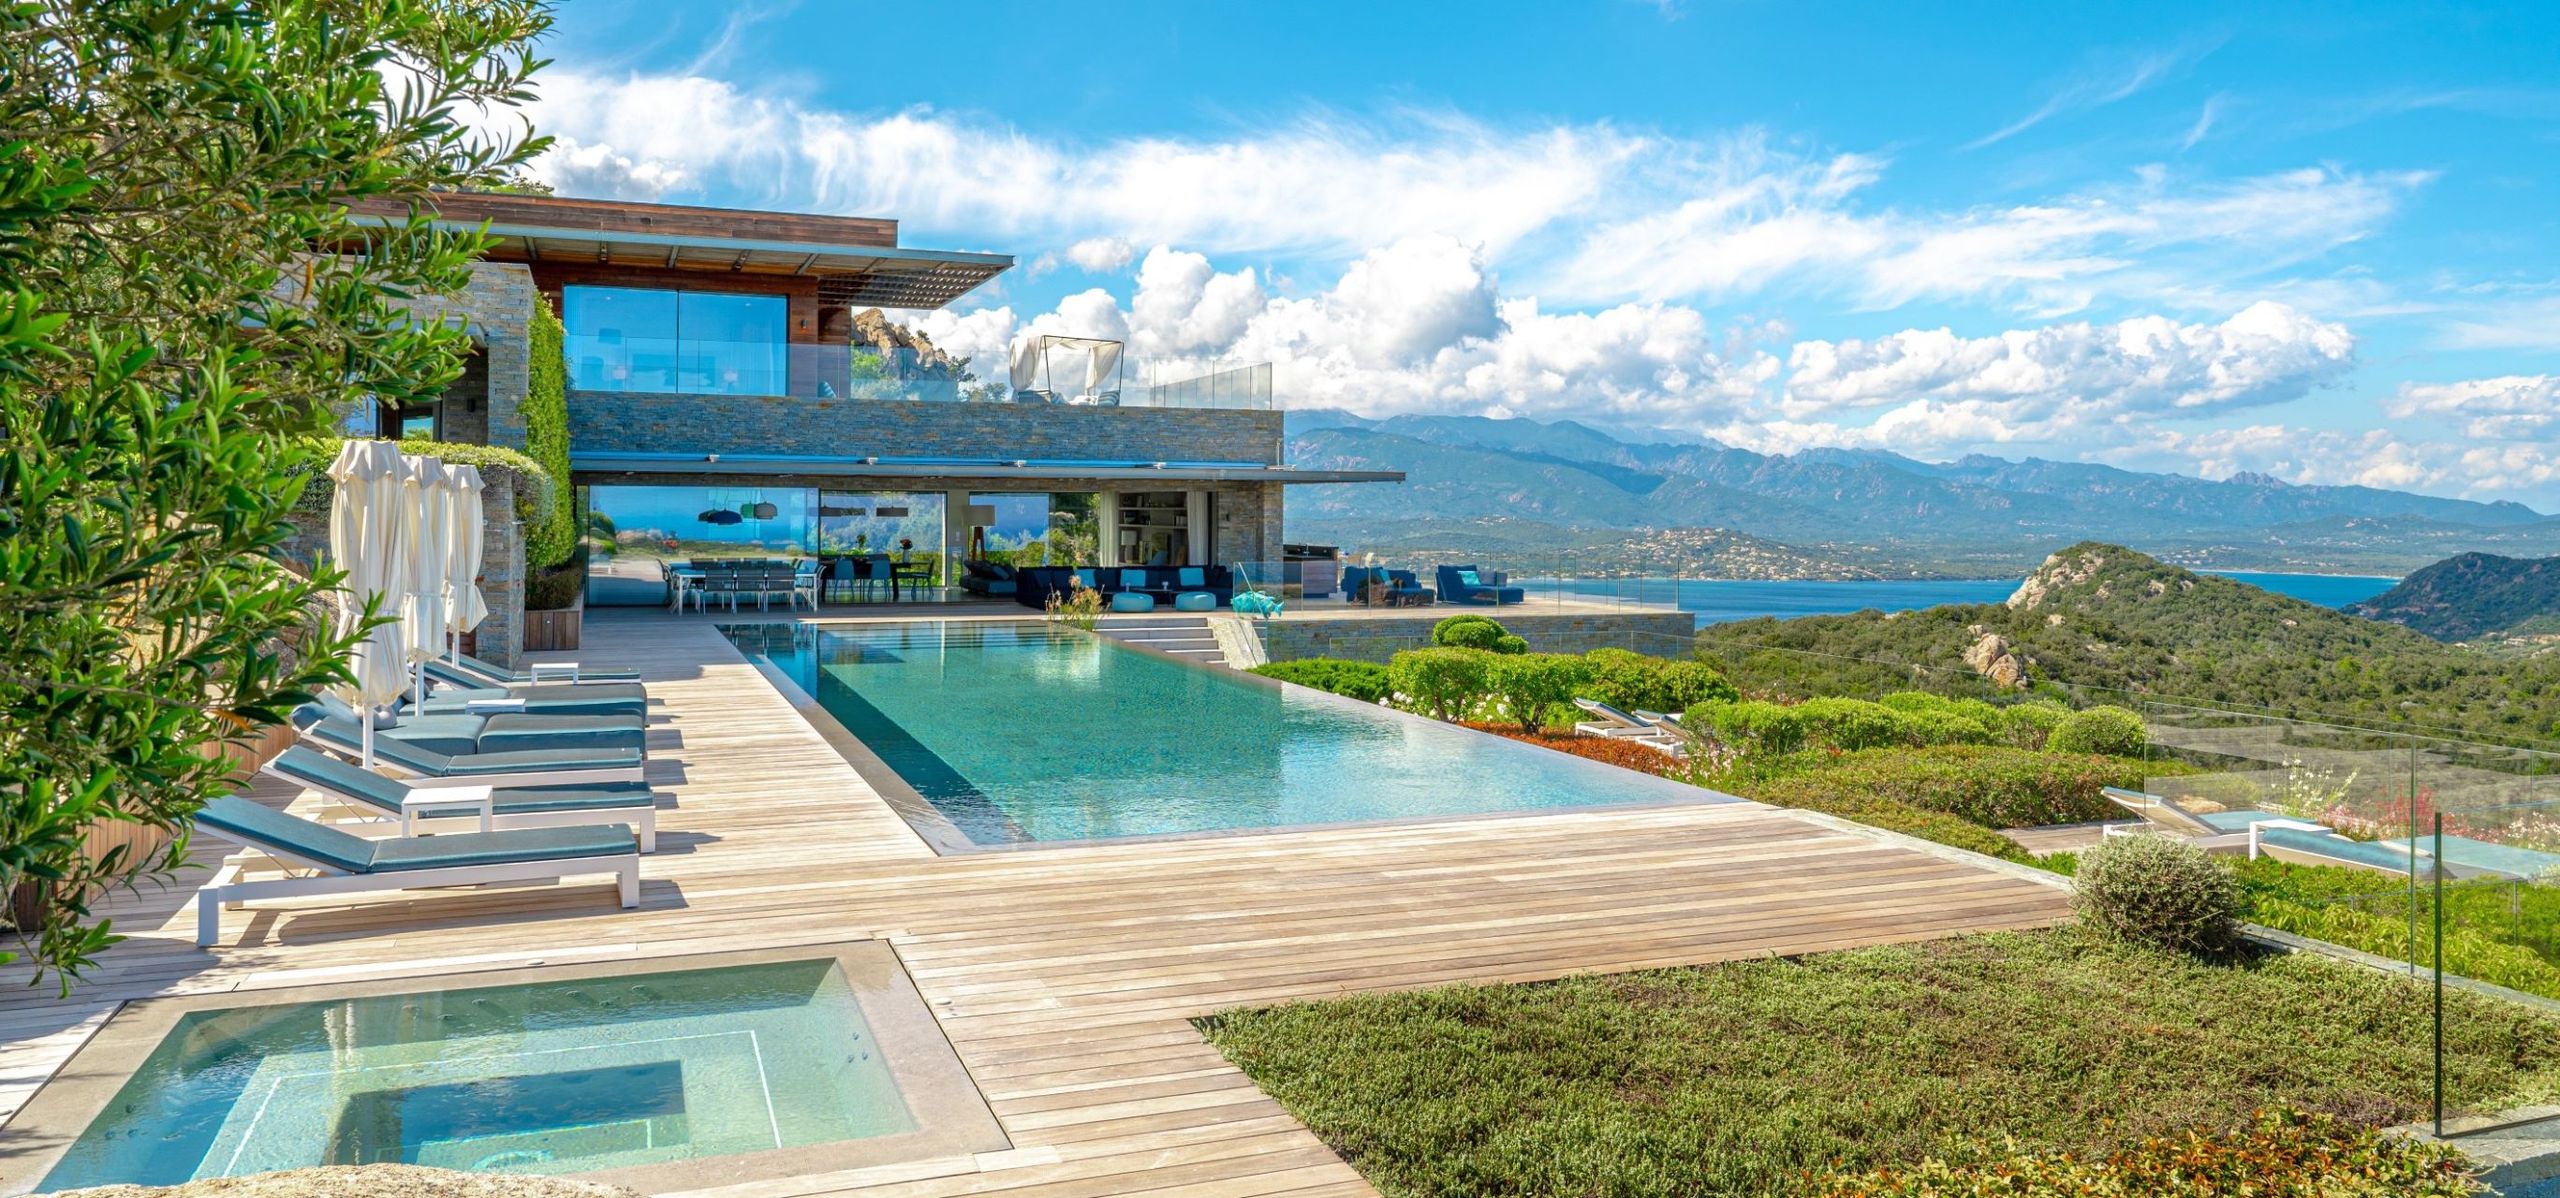 Sécurisé
Porto-Vecchio — Corse-du-Sud
Prêt notarié · villa d'exception
600 000 €
Montant du prêt
Hypothèque de 2e rang · villa avec piscine
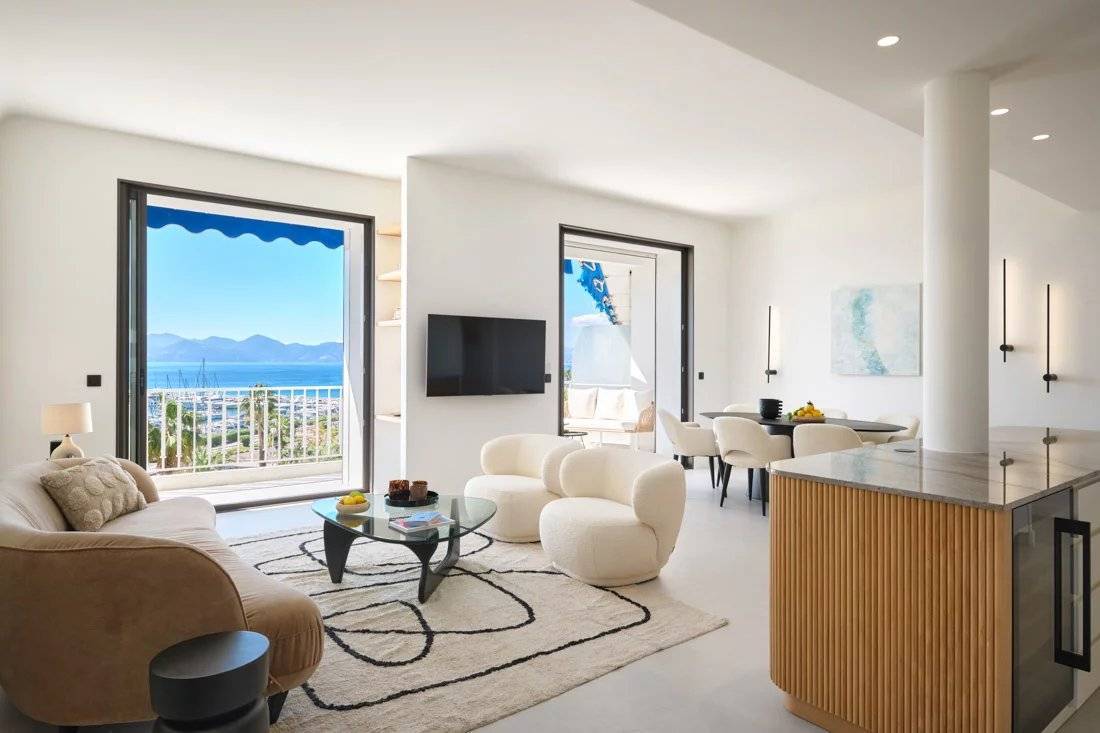 1er rang
Palm Beach, Croisette — Cannes
Appartement traversant, vue mer panoramique
350 000 €
Montant du prêt
Hypothèque de 1er rang sur un bien de 1,4 M€
Opportunités illustratives. Ces dossiers illustrent le format d'une opération : montant, durée, rendement et garantie varient pour chaque prêt. Les opérations présentées ne sont pas nécessairement disponibles à la souscription, et tout investissement comporte un risque de perte en capital. Les visuels sont des illustrations.
Demander les dossiers en coursSimulateur
Estimation brute, hors fiscalité et hors frais. Le taux de 10 % brut par an et le montant minimum de 20 000 € sont contractuels.
Intérêts bruts payés d'avance
5 000 €
Les intérêts sont versés au début du prêt : votre rendement est encaissé avant l'échéance.
Recevoir le dossier completNotre expertise
Depuis 2009, nous accompagnons des épargnants dans l'organisation, la protection et la valorisation de leur patrimoine. Notre métier couvre trois terrains complémentaires : la gestion de patrimoine, la défiscalisation et le placement.
Cette expérience nous a appris une chose simple : un bon investissement ne se juge pas à son seul rendement, mais à la qualité de sa garantie, à la clarté de sa documentation et à la solidité de la contrepartie.
C'est cette méthode que nous appliquons au prêt privé : sélectionner peu d'opérations, les documenter entièrement, et n'engager nos investisseurs que sur ce qui est vérifiable chez le notaire.
Structuration, allocation et transmission : donner à chaque euro une fonction claire dans votre patrimoine.
Dispositifs immobiliers et leviers fiscaux choisis pour leur efficacité réelle, jamais pour leur seule promesse de réduction d'impôt.
Sélection d'actifs décorrélés des marchés, dont le prêt privé garanti par hypothèque.
Vous avez déjà un patrimoine constitué ? Nous étudions votre situation globalement, pas seulement ce placement.
Prendre rendez-vousQuestions fréquentes
L'investissement minimal est de 20 000 €. Au-delà, le montant est libre, dans la limite des fonds recherchés pour chaque opération.
Par une hypothèque inscrite sur un bien immobilier identifié, formalisée dans un acte notarié. Cette sûreté réelle vous donne un rang sur le produit de la vente du bien en cas de défaut, dans les conditions et délais de la procédure.
D'avance, au moment de la mise à disposition des fonds, pour la totalité de la durée du prêt. C'est ce qui distingue le prêt privé d'un placement classique dont les revenus sont servis en fin de période.
Non. Le capital est immobilisé de 1 à 2 ans et il n'existe pas de marché secondaire. N'investissez que des sommes dont vous n'aurez pas besoin avant l'échéance.
Les intérêts d'un prêt relèvent des revenus de capitaux mobiliers : prélèvements sociaux et impôt sur le revenu s'appliquent selon votre situation (prélèvement forfaitaire unique, ou option pour le barème). Nous ne fournissons pas de conseil fiscal personnalisé : votre conseiller habituel reste votre interlocuteur.
Des propriétaires qui ont besoin de trésorerie rapide et qui préfèrent hypothéquer leur bien plutôt que le vendre dans l'urgence : projets personnels, restructuration, financement d'une activité.
Le prêt notarié valant titre exécutoire, la procédure de saisie peut être engagée sans nouveau jugement sur le fond. Le bien est vendu et le produit sert au remboursement. Cette procédure prend du temps et engendre des frais : nous vous les expliquons avant toute souscription.
Les frais d'acte, d'inscription hypothécaire et de dossier sont indiqués noir sur blanc dans la présentation de chaque opération, avant signature. Aucun frais n'est prélevé sur le capital sans que vous en ayez été informé.
Contact
Laissez-nous vos coordonnées : nous revenons vers vous pour présenter les opérations disponibles, répondre à vos questions et vérifier que ce placement correspond à votre situation.